新NISAで毎月コツコツ積み立てを始めたものの、「株式と現金の割合はこのままでいいのか」「株価が大きく動いたときに何かしたほうがいいのか」と迷ったことはないでしょうか。投資の成果を左右するのは、どの銘柄を選ぶか以上に「資産全体をどんな割合で持つか」だといわれます。この割合のことをアセットアロケーション(資産配分)、崩れた割合を元に戻す作業をリバランスと呼びます。
この記事では、FIREを目指す30〜50代の会社員に向けて、アセットアロケーションの考え方と決め方、そしてリバランスの具体的なやり方を、数字の例を使ってわかりやすく解説します。難しい理論は抜きにして、「明日から自分の資産で何を確認すればいいか」がわかる内容を目指しました。
アセットアロケーションとは「リスクの量を自分で決めること」
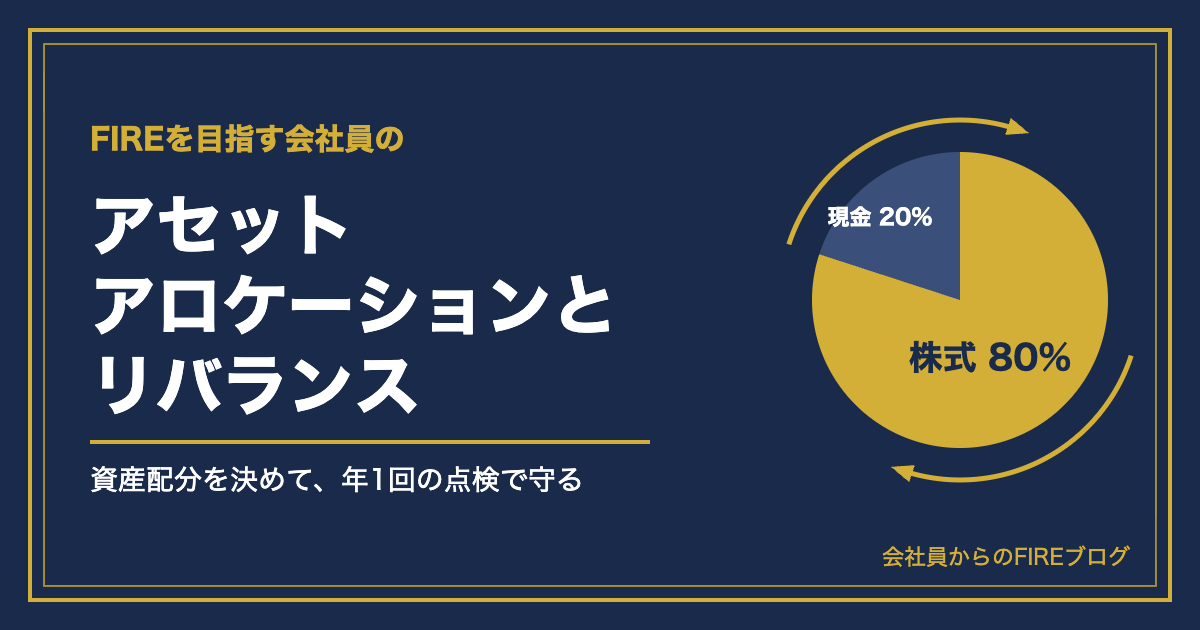
アセットアロケーションとは、手持ちの資産を「株式」「債券」「現金」などの種類ごとに、どんな割合で持つかを決めることです。たとえば資産が1,000万円あり、そのうち800万円を株式の投資信託、200万円を預金で持っているなら、「株式80%・現金20%」という資産配分になります。
なぜ資産配分が大切なのかというと、資産全体の値動きの大きさ(リスク)は、ほぼこの割合で決まってしまうからです。株式100%なら、株価が30%下がれば資産もほぼ30%減ります。一方で株式50%・現金50%なら、同じ下落でも資産全体の減少は15%程度にとどまります。そのかわり、株価が上がったときの増え方も半分になります。
つまりアセットアロケーションとは、「自分はどのくらいの値動きなら耐えられるか」を先に決めておく作業だと言えます。どの投資信託を選ぶかで迷う時間があるなら、その前に資産配分を決めるほうがずっと大切です。なお、株式の中身をどう選ぶかについてはオルカンとS&P500どっちがいい?違いを比較した記事で詳しく解説しています。
FIREを目指す会社員の資産配分の決め方
資産配分に「全員にとっての正解」はありません。年齢、収入の安定度、家族構成、そして何より「暴落したときに平常心でいられるか」によって、ちょうどよい割合は人それぞれです。ここでは、決めるときの手順を3つのステップで整理します。
ステップ1:生活防衛資金を「投資の外」に置く
まず、生活費の数か月〜1年分程度の生活防衛資金は、投資とは切り離して確保します。病気や転職、急な出費があっても、投資している資産を慌てて売らずに済むようにするためです。置き場所は、すぐに引き出せて金利も比較的よいネット銀行の普通預金が第一候補になります。目安額や置き場所の考え方は生活防衛資金はいくら必要?目安と置き場所の記事で解説しています。
ステップ2:「最大でどこまで減っても耐えられるか」を金額で考える
次に、投資に回すお金について「株式の割合」を決めます。おすすめの考え方は、割合ではなく金額で想像することです。過去には、世界の株式が短期間で半分近くまで下がった局面が何度もありました。仮に株式部分が50%下がったとき、自分の資産がいくら減るのかを計算してみてください。
| 投資資産1,000万円の配分 | 株式が50%下落したときの資産額 | 減少額 |
|---|---|---|
| 株式100% | 500万円 | −500万円 |
| 株式80%・現金20% | 600万円 | −400万円 |
| 株式60%・現金40% | 700万円 | −300万円 |
| 株式50%・現金50% | 750万円 | −250万円 |
「400万円減っても積み立てを続けられる」と思えるなら株式80%、「300万円が限界」なら株式60%、というように、自分の気持ちと照らし合わせて決めます。ここで大切なのは、強気すぎる配分にしないことです。上がっているときは誰でも株式を増やしたくなりますが、暴落時に怖くなって売ってしまうと、それまで積み上げた成果を大きく失ってしまいます。
ステップ3:収入の安定度と「FIREまでの年数」を加味する
会社員には毎月の給料という安定した収入があります。給料で生活費をまかなえているうちは、資産が一時的に減っても生活に困ることはありません。そのため、FIREまでの期間が長く、収入が安定している人ほど、株式の割合を高めにしやすいと言えます。
一方で、FIRE目前の人は事情が違います。退職直前に暴落が来ると、取り崩しを始める時点の資産が大きく減ってしまうからです。FIREが近づいてきたら、数年分の生活費は現金で持っておくなど、少しずつ守りを固めていく考え方が一般的です。よく「100から年齢を引いた数字が株式の割合の目安」と言われることもありますが、これはあくまで大まかな目安です。年齢だけで決めず、ステップ2の「耐えられる金額」を優先しましょう。
リバランスとは「崩れた配分を元に戻すこと」
資産配分を決めても、時間がたてば株価の上下によって割合は自然に崩れていきます。この崩れた割合を、最初に決めた割合に戻す作業がリバランスです。
具体例で見てみましょう。投資資産1,000万円を「株式80%(800万円)・現金20%(200万円)」で持っていたとします。
| ケース | 株式 | 現金 | 合計 | 株式の割合 |
|---|---|---|---|---|
| スタート時 | 800万円 | 200万円 | 1,000万円 | 80% |
| 株価が30%上昇 | 1,040万円 | 200万円 | 1,240万円 | 約84% |
| 株価が30%下落 | 560万円 | 200万円 | 760万円 | 約74% |
株価が上がると株式の割合は84%に増え、知らないうちに「最初に決めたよりリスクの大きい状態」になっています。逆に株価が下がると74%に減ります。下落したケースで80%に戻すには、株式を608万円にする必要があるので、現金から約48万円分の株式を買い足すことになります。
このようにリバランスは、結果的に「上がったものを減らし、下がったものを買い増す」動きになります。感情に任せるとなかなかできない「安いときに買う」を、ルールとして自動的に実行できるのがリバランスの大きなメリットです。
会社員におすすめのリバランスのやり方3つ
リバランスといっても、頻繁に売り買いする必要はありません。手間と税金をできるだけかけずに続けられる方法を紹介します。
方法1:積立額の配分を変えて調整する(売らないリバランス)
いちばん手軽なのは、毎月の積立や貯金の振り分けを変えて割合を戻す方法です。株式の割合が増えすぎていれば、しばらくは投資に回す額を減らして現金を多めに残す。株式の割合が減っていれば、ボーナスなどで株式の積立を増やす。この方法なら何も売らないので、課税口座でも税金がかかりません。資産がまだ数百万円程度で、毎月の入金額が資産に対して大きいうちは、この方法だけで十分に調整できることが多いです。
方法2:年に1回、日にちを決めて点検する
「毎年12月の第1週末」「誕生月」など、年に1回リバランスの日を決めておきます。その日に資産全体の割合を確認し、ずれていれば調整します。毎日株価を見て判断しようとすると、どうしても感情が入ってしまいます。日付で機械的に決めておくと、迷いが減ります。確定申告の準備をする時期と合わせて、家計と資産をまとめて見直す習慣にするのもよいでしょう。
方法3:「5%以上ずれたら」という基準を決める
日付ではなく、ずれ幅で判断する方法もあります。たとえば「目標80%に対して75%未満か85%超になったら調整する」とルール化しておけば、少しのずれで何度も売買せずに済みます。年1回の点検と組み合わせて、「点検日に5%以上ずれていたら調整する」とするのが、会社員には続けやすい形です。
リバランスで気をつけたい注意点
- 課税口座で売ると税金がかかる 特定口座などで利益の出ている投資信託を売ると、利益に約20%の税金がかかります。できるだけ方法1の「売らないリバランス」を優先しましょう。
- NISAで売ると、その年は枠が戻らない 新NISAで売却した分の枠は翌年以降に復活しますが、その年のうちに買い直せるわけではありません。NISA内の資産を頻繁に売り買いするのは避けたほうが無難です。
- 資産全体で割合を見る NISA、iDeCo、企業型DC、特定口座、預金と、口座が分かれていても、割合は資産全体で計算します。iDeCoや企業型DCの中で配分を変える(スイッチング)なら、売却しても税金はかかりません。
- 暴落時こそルールどおりに 株価が大きく下がったときは、怖くて株式を買い足す気になれないものです。しかし、そこでルールどおりに動けるかどうかが長期の成果を分けます。暴落時の心構えは株価暴落時にやってはいけないこと5選も参考にしてください。
- レバレッジ商品で調整しない 株式の割合を手早く上げようとして、FXやCFDなど借金をして大きな金額を動かす商品に手を出すのはおすすめしません。値動きが激しく、資産配分の考え方そのものが成り立たなくなります。
FIRE後は「取り崩し」とリバランスをセットで考える
FIRE後は給料がなくなり、資産を取り崩して生活することになります。このとき、リバランスと取り崩しを組み合わせると効率的です。株価が上がって株式の割合が増えていれば株式を売って生活費にあて、株価が下がっていれば現金から生活費を出して株式は売らずに待つ。こうすることで、取り崩しそのものがリバランスの役割を果たしてくれます。
取り崩しの順番や暴落時の考え方はインデックス投資の出口戦略の記事で詳しくまとめています。FIRE前から「どの資産から取り崩すか」をイメージしておくと、資産配分の決め方もより具体的になります。
まとめ:資産配分を決めて、年1回の点検を習慣にしよう
アセットアロケーションは、投資の成果とリスクの大部分を決める「設計図」です。そしてリバランスは、その設計図どおりの状態を保つための「定期点検」です。
- 生活防衛資金はネット銀行に置き、投資とは切り離す
- 株式の割合は「最大でいくら減っても耐えられるか」を金額で考えて決める
- 崩れた割合は、まず積立額の配分を変えて「売らずに」戻す
- 年1回の点検日と「5%以上ずれたら調整」のルールを決めておく
- FIRE後は取り崩しとリバランスをセットで考える
まずは今週末、証券口座と銀行口座の残高を書き出して、自分の資産全体の「株式の割合」を計算してみましょう。数字にしてみるだけで、自分がどれくらいのリスクを取っているのかがはっきり見えてきます。その一歩が、ブレずにFIREまで走り続けるための土台になります。
※本記事は一般的な情報提供を目的としたものであり、特定の金融商品の購入を勧めるものではありません。記事内の数値は説明のための例であり、将来の運用成果を保証するものではありません。投資の最終判断はご自身の責任でお願いいたします。税制は記事作成時点のものであり、変更される場合があります。